JAKARTA – PT MAP Aktif Adiperkasa Tbk (MAPA) diproyeksikan mempertahankan pertumbuhan kinerja yang solid hingga akhir 2026. Ekspansi strategis melalui akuisisi Sports Direct Malaysia menjadi katalis utama yang kini tengah dicermati oleh para investor.
Pada semester I-2026, perusahaan mencatatkan pendapatan sebesar Rp 10,12 triliun, tumbuh 15,1% secara tahunan (year-on-year/YoY). Laba bersih perseroan juga mencatatkan lonjakan signifikan sebesar 30,5% YoY menjadi Rp 864,4 miliar.
Ekspansi ke pasar Malaysia dilakukan melalui anak usaha, Athletica International Holdings Pte. Ltd. (AIH). Nilai akuisisi seluruh saham Sports Direct Malaysia Sdn. Bhd. (SDM) mencapai sekitar Rp 2,5 triliun.
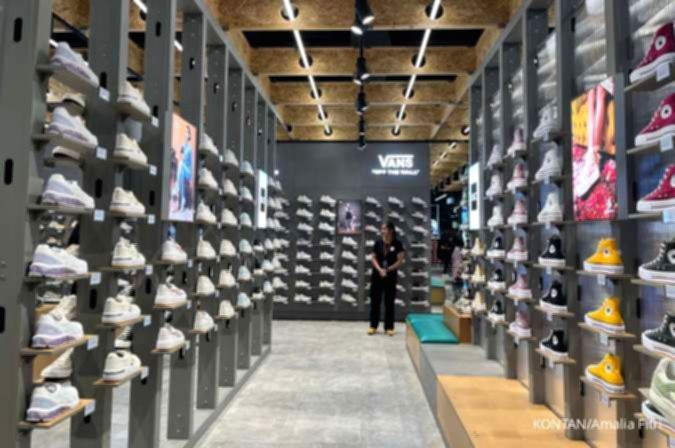
Langkah korporasi ini bertujuan memperluas operasional gerai dengan jenama Sports Direct dan USC di luar Indonesia. Analis menilai aksi ini akan memperkuat eksposur MAPA di pasar ASEAN sekaligus meningkatkan kontribusi laba regional.
Pasar domestik tetap menjadi mesin pertumbuhan utama dengan kontribusi sebesar 76% terhadap total pendapatan konsolidasi. Pendapatan dari pasar dalam negeri mencapai Rp 7,7 triliun, meningkat 17,0% YoY pada semester I-2026.
Kinerja pasar luar negeri juga menunjukkan sinyal positif dengan pertumbuhan pendapatan sebesar 9,4% YoY menjadi Rp 2,4 triliun. Filipina tercatat sebagai penyumbang terbesar dengan pendapatan Rp 1,2 triliun atau naik 9% YoY.
Thailand dan Vietnam masing-masing mencatatkan pertumbuhan pendapatan sebesar 23% dan 58% YoY. Namun, pasar Singapura mengalami tekanan dengan penurunan pendapatan sebesar 23% YoY menjadi Rp 207 miliar.
Manajemen kini lebih memprioritaskan produktivitas gerai dan efisiensi modal dibandingkan ekspansi agresif. Target pembukaan gerai baru sepanjang 2026 dipatok di kisaran 550 hingga 600 unit.
Strategi perusahaan ke depan akan berfokus pada penetrasi omni-channel dan optimalisasi keekonomian gerai. Hal ini dianggap penting untuk menjaga leverage operasional di tengah kondisi pasar yang dinamis.
Sejumlah tantangan makroekonomi, seperti fluktuasi nilai tukar rupiah dan daya beli domestik, tetap menjadi perhatian. Risiko integrasi pasca-akuisisi serta tren penurunan jumlah masyarakat kelas menengah juga perlu dimitigasi.
Meski demikian, kesadaran masyarakat akan gaya hidup sehat diyakini mampu menopang permintaan produk. Fenomena downtrading konsumen diharapkan dapat diantisipasi melalui bauran produk yang ditawarkan perusahaan.
CGS International Sekuritas memproyeksikan pendapatan MAPA mencapai Rp 20,87 triliun pada akhir 2026. Angka tersebut mencerminkan potensi pertumbuhan sebesar 8,25% dibandingkan realisasi tahun 2025.
Laba bersih tahun 2026 diperkirakan mencapai Rp 1,87 triliun atau tumbuh sekitar 9,70% YoY. Proyeksi ini didasarkan pada ketahanan bisnis di tengah tekanan suku bunga global.
Terkait rekomendasi saham, terdapat perbedaan pandangan di kalangan analis. Target harga saham MAPA bervariasi antara Rp 750 hingga Rp 800 per lembar, sementara sebagian lainnya menyarankan sikap wait and see.