JAKARTA – PT Merdeka Battery Materials Tbk (MBMA) mencatatkan pertumbuhan operasional yang impresif sepanjang semester I 2026 dengan lonjakan EBITDA mencapai 300% secara tahunan menjadi US$ 313 juta. Kendati demikian, pencapaian kinerja operasional tersebut belum mampu mendorong laba bersih secara optimal akibat tekanan rugi kurs dan melemahnya kontribusi dari perusahaan patungan.
Hingga semester I 2026, perseroan membukukan laba bersih sebesar US$ 54 juta. Angka tersebut tercatat masih berada di bawah ekspektasi pasar, yakni hanya memenuhi sekitar 29% hingga 33% dari proyeksi laba bersih setahun penuh.
Salah satu faktor utama penekan laba bersih adalah kerugian selisih kurs yang mencapai US$ 32 juta pada kuartal II 2026. Selain itu, kinerja perusahaan patungan (JV) turut terbebani, terutama pada entitas MIA yang mengelola fasilitas HPAL ESG.
MIA mencatatkan rugi bersih sebesar US$ 37 juta pada kuartal II 2026, berbalik dari posisi laba US$ 4,7 juta pada kuartal sebelumnya. Penurunan ini diduga dipicu oleh penghentian operasional sementara sebagai langkah mitigasi risiko pasca insiden di fasilitas penyimpanan tailing perusahaan.
Di sisi lain, perbaikan EBITDA didorong oleh segmen material baja tahan karat dan baja karbon (SCM). Kenaikan harga jual rata-rata (ASP) bijih nikel, menyusul revisi Harga Patokan Mineral (HPM) pada April 2026, turut memberikan kontribusi positif terhadap margin kas bijih saprolit dan limonit.
Namun, efisiensi dari kenaikan ASP bijih nikel tersebut sebagian tergerus oleh peningkatan biaya royalti dan bahan bakar. Formula HPM yang baru juga memberikan tekanan margin pada bisnis hilir, yakni Nickel Pig Iron (NPI) dan High-Grade Nickel Matte (HGNM).
Margin kas NPI dilaporkan turun 50% secara kuartalan menjadi US$ 1.900 per ton. Sementara itu, margin HGNM mengalami kontraksi tajam hingga menjadi negatif US$ 542 per ton pada kuartal II 2026.
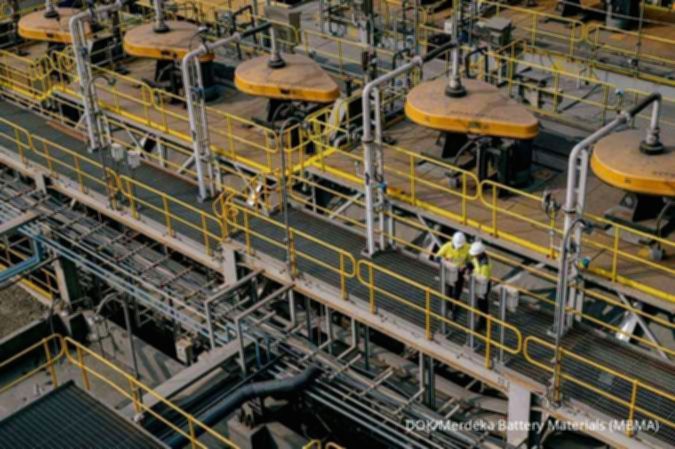
Secara operasional, volume penjualan bijih saprolit mencapai 4,2 juta wmt dan bijih limonit mencapai 8,1 juta wmt selama semester I 2026. Untuk produk olahan, perseroan mencatatkan penjualan NPI sebanyak 39.396 ton dan HGNM sebesar 18.513 ton.
Operasi AIM juga menunjukkan perkembangan positif setelah memperoleh izin usaha industri dan mencatat penjualan 383.000 ton asam sulfat. Kontribusi dari fasilitas HPAL ESG dan SLNC diproyeksikan akan semakin signifikan pada semester II 2026.
Analis mempertahankan rekomendasi beli untuk saham MBMA dengan target harga di level Rp 745 per saham. Pada perdagangan Senin (28/9/2026), saham MBMA ditutup terkoreksi 0,8% ke level Rp 496 per lembar.
Investor kini menanti tambahan volume bijih limonit yang diperkirakan akan terealisasi pada kuartal IV 2026. Hal ini sejalan dengan persetujuan kuota RKAB serta dimulainya operasional penuh fasilitas SLNC HPAL.
Revisi HPM bijih limonit juga dipandang sebagai katalis positif untuk menekan beban royalti dan pajak penghasilan badan. Meski demikian, sejumlah risiko tetap membayangi, seperti volatilitas harga nikel dunia dan tantangan eksekusi fasilitas HPAL.