JAKARTA – PT Lippo Karawaci Tbk (LPKR) melakukan langkah strategis dengan menarik kembali 20,7 juta saham treasuri sebagai upaya penataan struktur permodalan perusahaan. Aksi korporasi ini dilakukan setelah saham hasil pembelian kembali periode 2020-2023 tersebut tidak memenuhi ketentuan harga pengalihan minimum.
Presiden Direktur LPKR, Indra Yuwana, menyatakan bahwa penarikan kembali saham dengan nilai nominal Rp100 per lembar tersebut bertujuan untuk menyelesaikan status saham treasuri. Langkah ini mencakup total nilai nominal sebesar Rp2,07 miliar.
Keputusan tersebut mengakibatkan perubahan pada modal ditempatkan dan disetor perusahaan yang kini menjadi Rp7,08 triliun. Jumlah tersebut terbagi atas 70,87 miliar saham dari posisi sebelumnya yang mencapai 70,89 miliar saham.
Meskipun terjadi perubahan jumlah saham, modal dasar perseroan dipastikan tetap tidak mengalami perubahan. LPKR kini tengah melakukan proses pengumuman kepada kreditur terkait penurunan modal ini guna memenuhi ketentuan hukum yang berlaku.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menilai aksi korporasi ini berdampak kecil secara fundamental operasional. Saham yang ditarik hanya mencakup 0,03% dari total saham perusahaan sehingga tidak mengubah materialitas pendapatan atau arus kas.
Nafan menambahkan bahwa langkah ini lebih berfungsi sebagai penyederhanaan struktur modal. Fokus utama investor kini beralih pada prospek kinerja LPKR yang dinilai masih memiliki ruang pertumbuhan hingga tahun 2027.
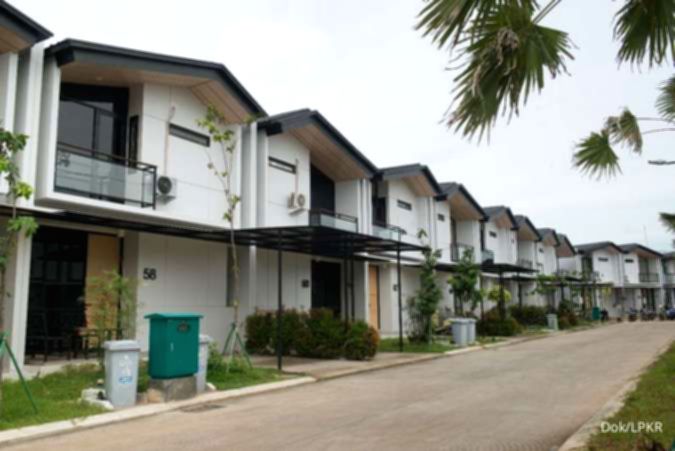
Kinerja perseroan hingga semester I 2026 ditopang kuat oleh segmen perumahan tapak dengan harga terjangkau. Pendapatan prapenjualan atau marketing sales tercatat mencapai Rp3,70 triliun, atau sekitar 62% dari target tahunan perusahaan.
Segmen landed housing memberikan kontribusi dominan sebesar 79% terhadap total capaian marketing sales tersebut. Pertumbuhan EBITDA sebesar 20% secara tahunan juga menunjukkan momentum operasional yang tetap terjaga di tengah tantangan ekonomi.
Prospek LPKR ke depan sangat bergantung pada keberlanjutan permintaan rumah tapak segmen menengah. Selain itu, peluncuran proyek baru dan potensi penurunan suku bunga menjadi katalis penting bagi peningkatan permintaan kredit pemilikan rumah (KPR).
Perusahaan memiliki sensitivitas tinggi terhadap suku bunga karena 72% penjualan pada semester I 2026 didanai melalui fasilitas KPR. Perpanjangan insentif PPN ditanggung pemerintah (DTP) hingga akhir 2027 juga diprediksi akan menjadi pendukung utama penjualan.
Namun, analis tetap menyoroti risiko terkait daya beli kelas menengah yang masih tertekan. Investor disarankan memperhatikan kemampuan perusahaan dalam mempertahankan margin operasional di tengah fluktuasi biaya pendanaan.
Hingga saat ini, Nafan memberikan rekomendasi wait and see bagi investor LPKR. Fokus utama pasar saat ini adalah melihat apakah pertumbuhan laba bersih yang mencapai 179,5% pada semester I dapat dipertahankan melalui peningkatan penjualan yang berkelanjutan.